Category

Achat immobilier
Acheter une maison avec des fissures : les précautions
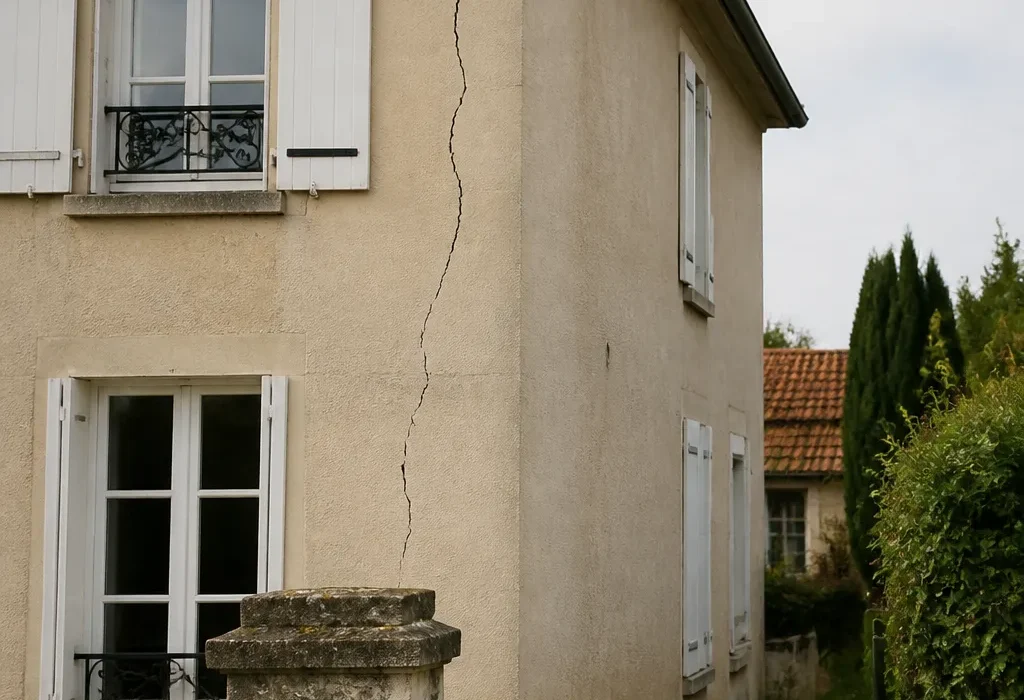
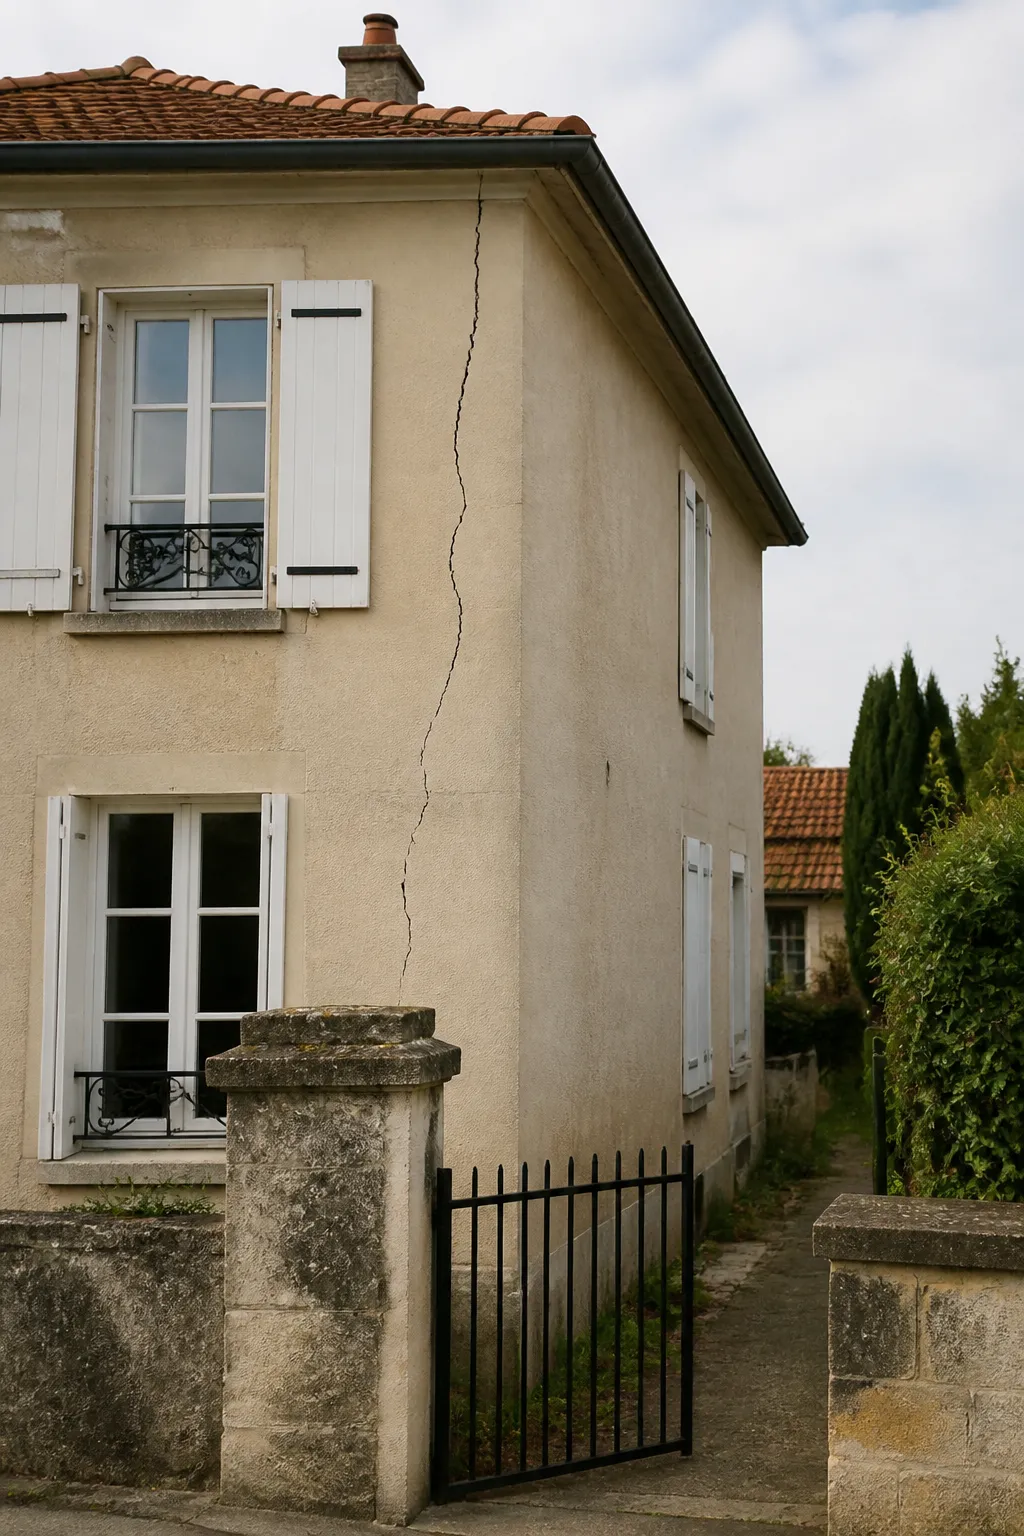
La maison vous plaît, mais des fissures marquent la façade ou les murs intérieurs. Faut il renoncer ? Pas nécessairement : tout dépend de leur cause, de leur évolution et du coût des réparations. Voici les précautions à prendre pour acheter en connaissance de cause, ou pour renoncer à temps.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Achat immobilier
L’essentiel
Avant d’acheter une maison fissurée, il faut établir si les fissures sont anciennes et stabilisées ou actives, quelle est leur cause, et ce que coûterait leur traitement. L’état des risques, l’historique des sinistres, les travaux réalisés et une expertise du bâti fournissent ces réponses. Une fissure visible avant la vente ne pourra plus être invoquée comme vice caché : elle doit être intégrée au prix ou conduire à renoncer.
Expertise avant achat : 650 € TTC jusqu’à 50 m², puis 3 € par m². Gestion 50 €, déplacement 60 € jusqu’à 100 km.
L’enjeu
Visible, donc à prendre en compte
Une fissure visible lors des visites est un défaut apparent. Juridiquement, l’acquéreur qui a pu la constater ne pourra pas, après la vente, invoquer la garantie des vices cachés pour ce défaut. C’est donc avant de signer qu’il faut comprendre ce qu’elle signifie et ce qu’elle coûtera.
Cette règle connaît une nuance : si un défaut était visible mais que son ampleur et ses conséquences ne pouvaient être appréciées par un acquéreur non professionnel, la jurisprudence peut admettre qu’il constituait un vice caché. Mais compter sur cette nuance est risqué.
La démarche prudente consiste à faire analyser les fissures avant l’engagement.
Les questions
Ce qu’il faut savoir
Trois questions permettent d’apprécier une maison fissurée. Les fissures sont elles actives ou stabilisées ? Quelle est leur cause : mouvement des fondations, défaut de structure, retrait des matériaux ? Que coûtera leur traitement, cause comprise, et non simple rebouchage ?
Les réponses déterminent la décision : une fissure ancienne d’enduit sur une maison saine se traite pour quelques centaines ou milliers d’euros ; un mouvement actif des fondations peut nécessiter une étude de sol et une reprise en sous œuvre, avec un budget sans commune mesure.
Entre ces deux extrêmes, chaque situation demande un examen au cas par cas.
Les documents
Interroger le passé de la maison
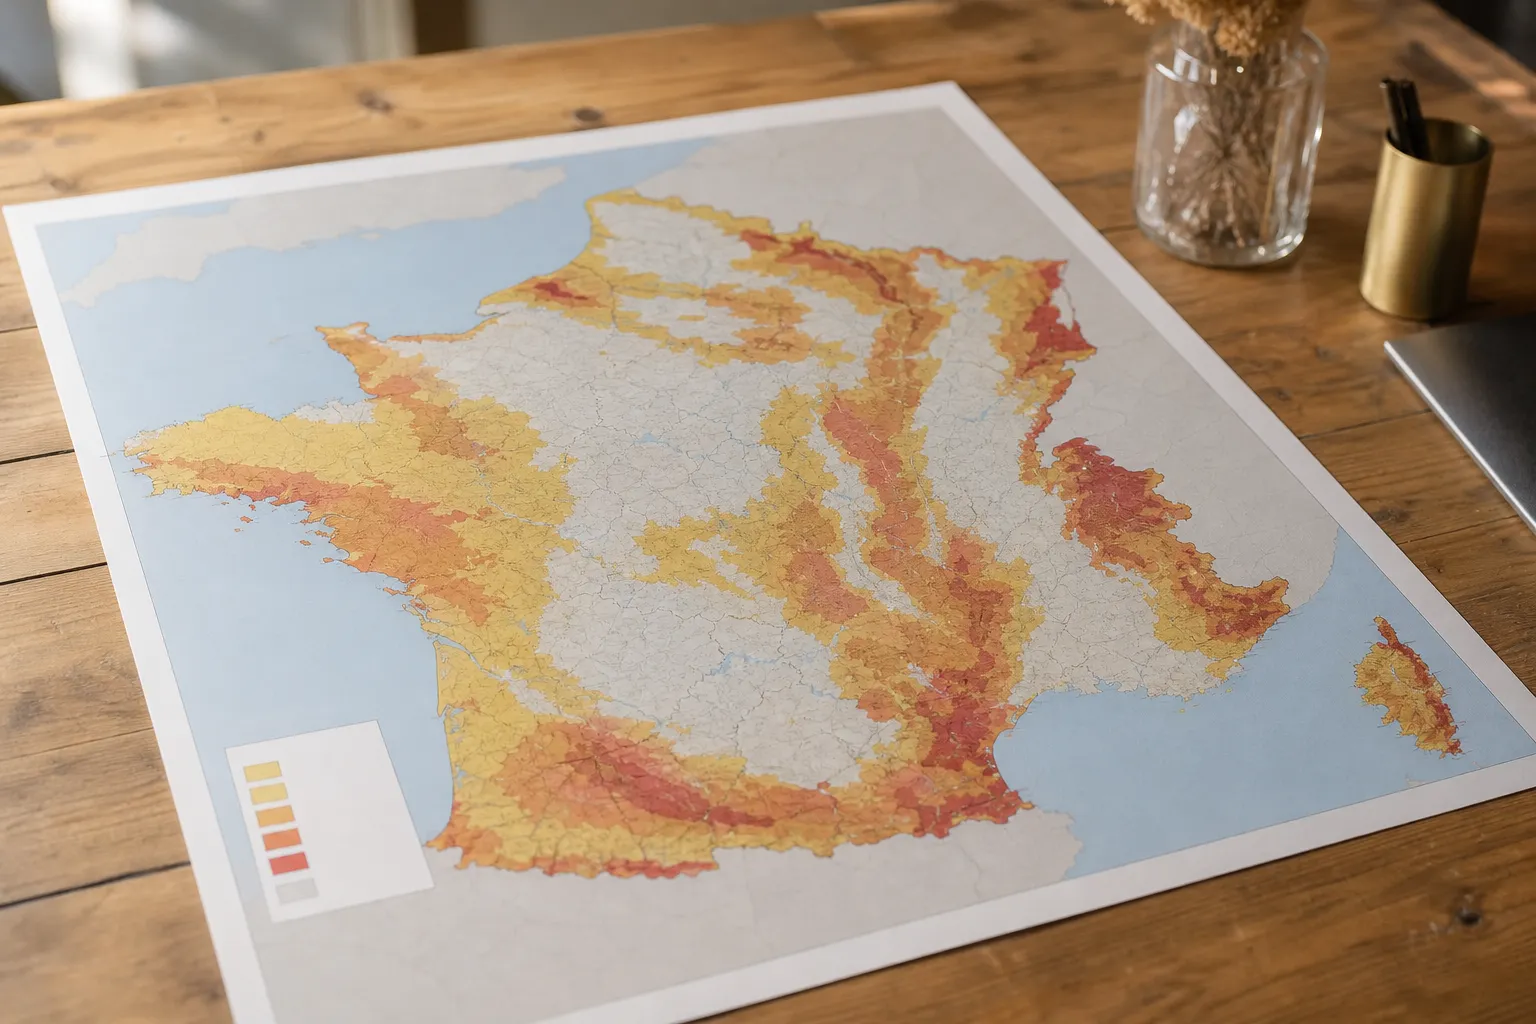
Lisez l’état des risques : exposition aux argiles, zone de sismicité, plan de prévention, et surtout déclaration des sinistres indemnisés. Un sinistre sécheresse indemnisé signale que la maison a déjà bougé et qu’une procédure d’assurance a eu lieu.
Demandez au vendeur depuis quand les fissures existent, si elles ont évolué, si elles ont été rebouchées, si une déclaration a été faite à l’assurance, si une expertise a été réalisée, et quels travaux ont suivi. Demandez les rapports, les études de sol, les factures et les attestations d’assurance des entreprises.
Consultez aussi l’historique des arrêtés de catastrophe naturelle sécheresse de la commune sur Géorisques.
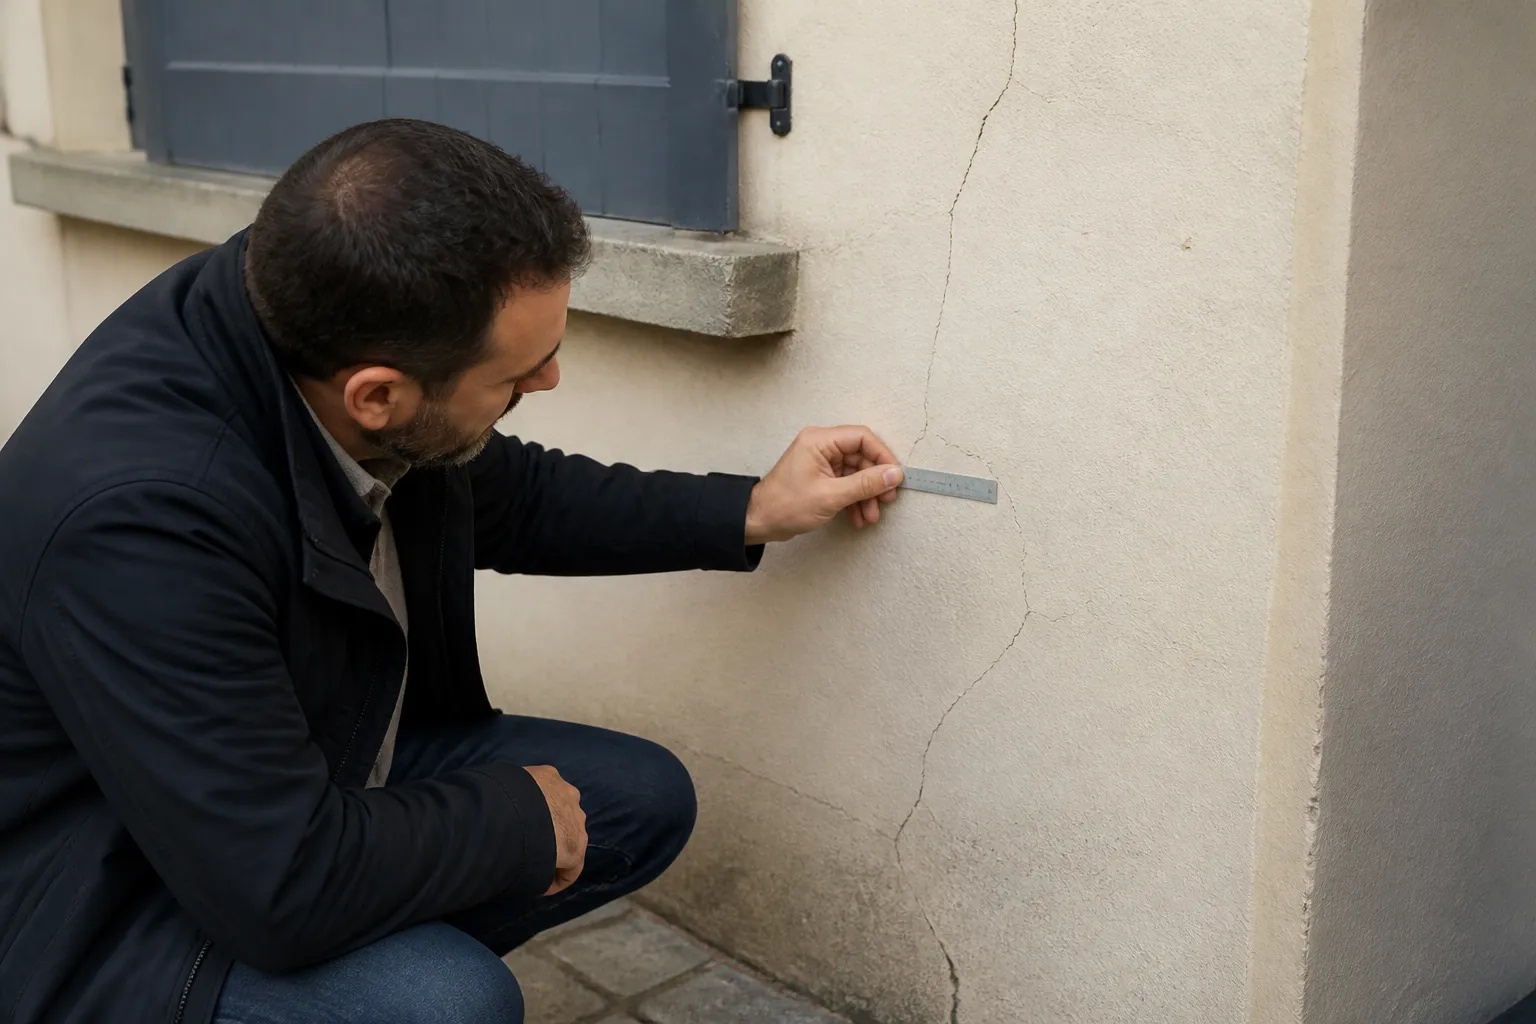
Une fissure visible à la visite doit être analysée avant de signer, car elle ne sera plus un vice caché après la vente.
La visite
Observer avec méthode
Faites le tour de la maison : angles, pignons, dessus et dessous des ouvertures, jonctions avec un garage ou une extension. À l’intérieur, regardez les murs au droit des fissures extérieures, les plafonds, le carrelage, les portes et fenêtres : coincent elles, les jours sont ils réguliers ?
Repérez les signes de rebouchage récent : enduit plus clair, peinture neuve localisée, mastic. Un rebouchage récent qui s’est déjà refissuré indique un mouvement actif.
Observez l’environnement : arbres proches, pente du terrain, gouttières, descentes, regards, terrasse décollée. Photographiez tout, avec une règle graduée posée contre les fissures.
L’expertise
Ce que l’expert établit
L’expert mesure les fissures, analyse leur tracé et leur répartition, vérifie leur caractère traversant et le décalage des lèvres. Il examine la structure accessible, les abords, et croise ses constats avec les documents et les données de risques.
Il distingue les fissures anciennes et stabilisées des fissures actives, propose une cause probable et indique les investigations nécessaires : suivi par jauges, étude de sol, recherche de fuite. Il donne un ordre de grandeur des travaux identifiés.
Lorsque la gravité ne peut être tranchée sans investigation, il le dit clairement : cette incertitude est elle même une information pour votre décision.
Négocier
Intégrer les fissures au prix
Si les fissures sont stabilisées et leur traitement limité, le rapport permet de demander une baisse de prix correspondant aux travaux. Si un mouvement est probable mais doit être confirmé, une condition suspensive liée au résultat d’une étude de sol peut être proposée au vendeur, avec un critère objectif.
Le vendeur peut aussi accepter de faire réaliser certains travaux avant la vente, à condition de les préciser et de les contrôler.
Faites mentionner dans l’acte que les fissures ont été constatées et annexez le rapport : la situation est claire pour toutes les parties.
L’expert relève l’ouverture, le tracé et le contexte de chaque fissure pour en estimer la gravité.
Renoncer
Quand l’achat devient trop risqué
Certaines situations justifient de renoncer : fissures larges et évolutives, désordres répartis sur toute la maison, absence de solution chiffrable sans études longues, vendeur qui refuse de communiquer sur les sinistres et les travaux passés, travaux de reprise mal documentés.
Si l’avant contrat est signé, le délai de rétractation de dix jours permet de renoncer sans justification. Au delà, seule une condition suspensive défaillante le permet.
Renoncer à un bien est frustrant, mais acheter une maison dont la structure bouge sans connaître le coût du traitement peut l’être bien davantage.
Après l’achat
Préparer la suite
Si vous achetez, conservez le rapport d’expertise : il fixe l’état des fissures à la date de l’achat. Posez des jauges et suivez leur évolution. Faites réaliser les travaux recommandés en commençant par la cause : gestion des eaux pluviales, végétation, puis structure si nécessaire.
Si de nouvelles fissures apparaissent après une sécheresse reconnue en catastrophe naturelle, le rapport initial permet de distinguer les dommages nouveaux des désordres anciens.
Si des désordres non visibles lors de l’achat se révèlent ensuite, le rapport aide à établir ce qui était apparent et ce qui ne l’était pas.
Assurance
Assurer une maison déjà fissurée
Une maison qui a déjà subi un sinistre sécheresse reste assurable : la garantie catastrophe naturelle est incluse dans les contrats de dommages aux biens. En cas de nouveau sinistre reconnu, l’expert de l’assureur distinguera les dommages nouveaux des désordres antérieurs, d’où l’importance d’un état initial documenté.
Si des travaux de reprise ont été réalisés par le vendeur, la garantie décennale des entreprises vous est transmise pour la durée restant à courir. Demandez les attestations d’assurance et le procès verbal de réception.
Informez votre assureur des travaux que vous réaliserez sur la structure.
Nos conseils
Acheter une maison fissurée en sécurité
Ne vous fiez ni à l’apparence ni aux assurances orales. Lisez l’état des risques, interrogez le vendeur, demandez les documents. Faites expertiser la maison avant de vous engager ou pendant le délai de rétractation.
Intégrez le coût des travaux dans le prix, ou prévoyez une condition suspensive. Renoncez si l’incertitude est trop grande.
Notre bilan avant achat et notre expertise fissures vous aident à décider en connaissance de cause.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Peut on acheter une maison avec des fissures ?
Oui, si leur cause et le coût de leur traitement sont connus et intégrés au prix.
Une fissure visible peut elle être un vice caché ?
En principe non, sauf si son ampleur ne pouvait être appréciée par un acquéreur non professionnel.
Comment savoir si une fissure est ancienne ?
Ses bords, ses dépôts, l’état des rebouchages et les déclarations du vendeur donnent des indices ; l’expert les analyse.
Faut il une étude de sol avant d’acheter ?
Si un mouvement des fondations est probable, elle peut faire l’objet d’une condition suspensive.
Le vendeur doit il déclarer les sinistres ?
Oui, l’état des risques mentionne les sinistres indemnisés au titre des catastrophes naturelles dont il a connaissance.
Les travaux réalisés par le vendeur sont ils garantis ?
S’ils ont été réalisés par une entreprise assurée, la garantie décennale court au bénéfice de l’acquéreur.
Combien de temps suivre les fissures après l’achat ?
Idéalement un cycle de saisons, avec des jauges relevées chaque mois, pour vérifier qu’elles ne progressent pas.
Peut on obtenir une baisse de prix pour des fissures ?
Oui, si un rapport établit leur cause et chiffre les travaux ; la décision reste libre pour le vendeur.
Combien coûte une expertise avant achat ?
650 € TTC jusqu’à 50 m², puis 3 € par m², plus 50 € de gestion et 60 € de déplacement.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code civil, articles 1641 à 1648 et 1792, legifrance.gouv.fr
- Code de l’environnement, article L125-5, legifrance.gouv.fr
- Géorisques, retrait gonflement des argiles et arrêtés de catastrophe naturelle, georisques.gouv.fr
- Check my House, tarifs des expertises, checkmy-house.fr