Travaux et garanties
Assurance dommages ouvrage : rôle et déclaration de sinistre
Des désordres graves apparaissent sur votre maison récente : fissures structurelles, infiltrations, affaissement. Si une assurance dommages ouvrage a été souscrite, elle doit préfinancer les réparations rapidement, sans attendre que les responsabilités soient établies. Encore faut il déclarer le sinistre correctement et suivre les délais imposés à l’assureur. Voici comment.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Travaux et garanties
L’essentiel
L’assurance dommages ouvrage, obligatoire pour le maître d’ouvrage qui fait construire, préfinance pendant dix ans la réparation des dommages de nature décennale. Après une déclaration de sinistre complète, l’assureur dispose de soixante jours pour prendre position sur la garantie et de quatre vingt dix jours pour présenter une offre d’indemnité. S’il ne respecte pas ces délais, l’assuré peut engager les travaux et l’indemnité est majorée d’intérêts.
Assistance face à l’assureur dommages ouvrage : sur devis. Expertise fissures ou humidité : dès 590 € TTC.
Le principe
Préfinancer sans attendre
L’article L242-1 du Code des assurances impose à toute personne qui fait réaliser des travaux de construction, en qualité de propriétaire, de vendeur ou de mandataire, de souscrire avant l’ouverture du chantier une assurance dommages ouvrage. Elle garantit le paiement de la totalité des travaux de réparation des dommages de nature décennale, en dehors de toute recherche des responsabilités.
Son intérêt est la rapidité : plutôt que d’attendre l’issue d’un litige entre constructeurs et assureurs, parfois long, l’assuré est indemnisé dans des délais encadrés. L’assureur se retourne ensuite contre les responsables et leurs assureurs.
Elle bénéficie au maître d’ouvrage et aux propriétaires successifs pendant dix ans.
La période
Quand elle intervient
La garantie intervient en principe après l’expiration de l’année de parfait achèvement, pour les désordres de nature décennale. Elle peut aussi jouer plus tôt dans deux cas : avant la réception, lorsque le contrat avec l’entreprise est résilié pour inexécution après une mise en demeure restée infructueuse ; et après la réception, pendant l’année de parfait achèvement, lorsque l’entreprise mise en demeure n’a pas exécuté ses obligations.
Elle couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Les désordres de moindre gravité, ou ceux relevant de la seule garantie biennale, ne sont pas couverts.
Sa durée est de dix ans à compter de la réception.
Déclarer
La déclaration de sinistre
La déclaration se fait par lettre recommandée avec accusé de réception à l’assureur dommages ouvrage. Elle mentionne le numéro du contrat, l’identité de l’assuré, l’adresse de la construction, la date de réception, et décrit les désordres, leur localisation et leur date d’apparition, photos à l’appui.
La déclaration doit être complète : c’est à compter de la réception d’une déclaration constituée que courent les délais imposés à l’assureur. S’il manque des éléments, l’assureur peut le signaler dans un délai bref.
Joignez un rapport d’expertise si vous en avez un : il éclaire la nature décennale des désordres.
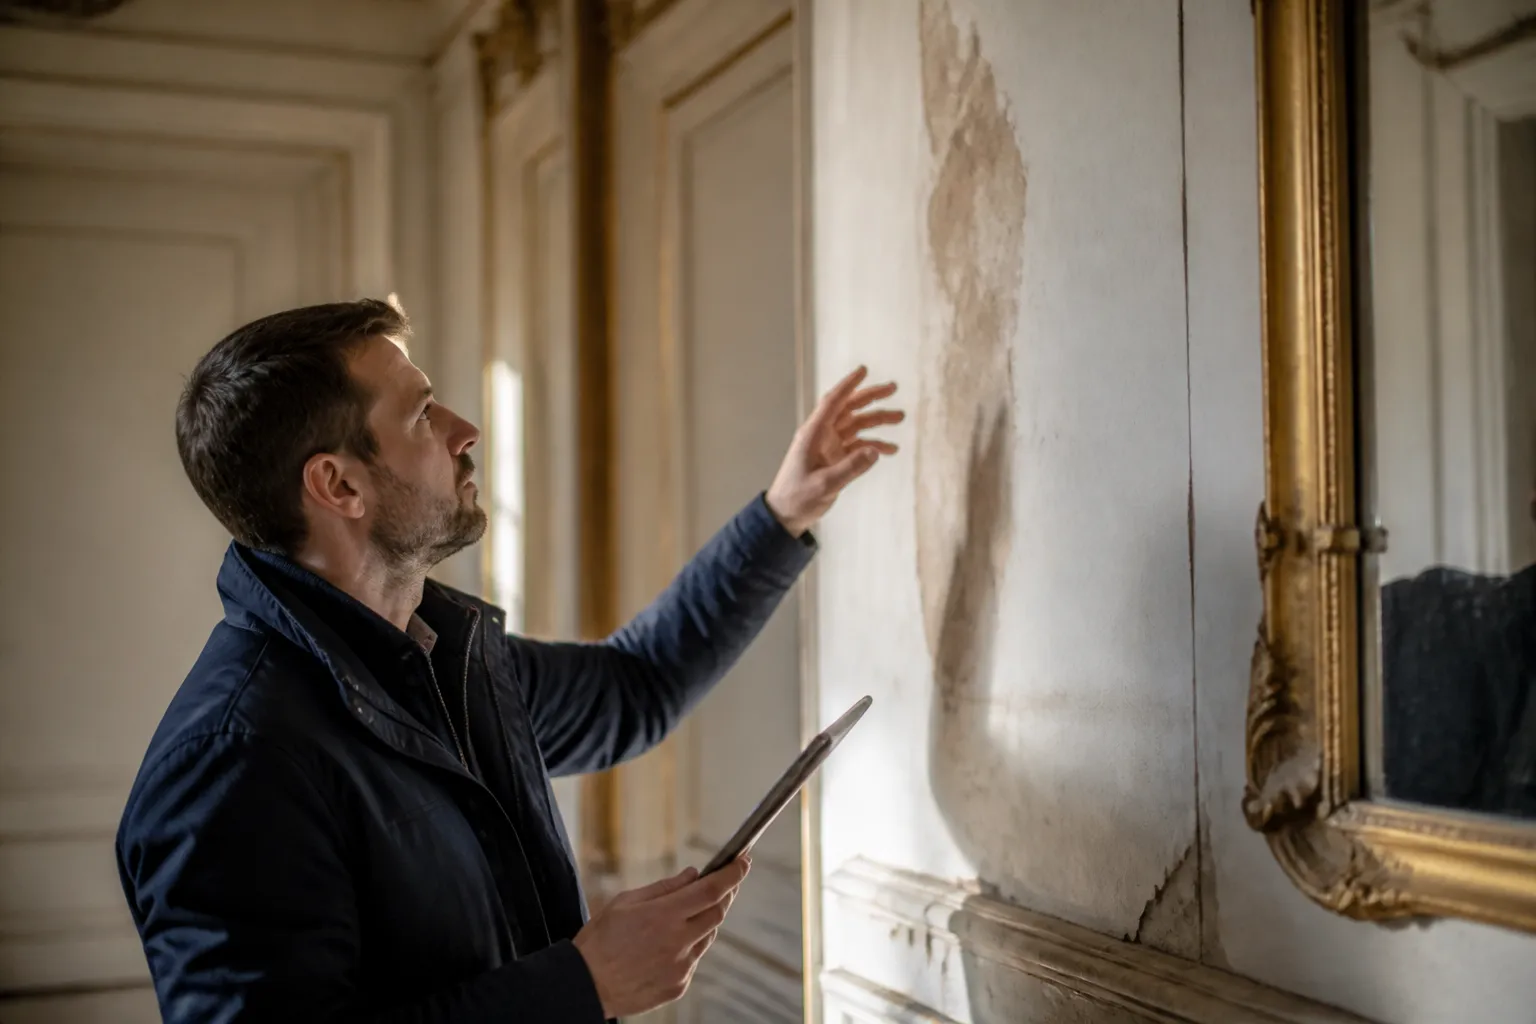
L’expert de l’assureur constate les désordres et en apprécie la nature décennale.
Les délais
Ce que doit faire l’assureur
À compter de la réception de la déclaration, l’assureur dispose de soixante jours pour notifier sa décision sur le principe de la mise en jeu de la garantie, après avoir communiqué à l’assuré le rapport préliminaire de son expert. Il dispose de quatre vingt dix jours pour présenter une offre d’indemnité, si la garantie est acquise.
Après acceptation de l’offre par l’assuré, le paiement intervient dans un délai de quinze jours.
Notez précisément la date de réception de votre déclaration, telle qu’elle figure sur l’accusé de réception : elle fait courir ces délais.
Les sanctions
Si l’assureur ne respecte pas les délais
Lorsque l’assureur ne respecte pas le délai de soixante jours, ou refuse sa garantie de façon injustifiée, ou ne présente pas d’offre dans les quatre vingt dix jours, l’assuré peut, après l’avoir notifié à l’assureur, engager les dépenses nécessaires à la réparation des dommages.
L’indemnité versée par l’assureur est alors majorée de plein droit d’un intérêt égal au double du taux de l’intérêt légal. Cette sanction incite l’assureur à respecter les délais.
Faites vous conseiller avant d’engager des travaux sur ce fondement : la notification préalable et la justification des dépenses sont essentielles.
L’expertise
Le rôle de l’expert de l’assureur
L’assureur missionne un expert, qui visite les lieux, constate les désordres, en recherche la cause et apprécie leur nature décennale. Son rapport préliminaire est communiqué à l’assuré avant la décision sur la garantie. Un rapport définitif chiffre ensuite les travaux de réparation.
Assistez aux visites, présentez les documents de la construction et vos observations, et demandez les rapports. Si vous contestez les conclusions, faites le par écrit, rapport technique à l’appui.
Un expert indépendant, mandaté par vous, peut vous assister lors des réunions et discuter les constats, la qualification et le chiffrage.
Une déclaration précise, photos et documents à l’appui, fait courir les délais de l’assureur.
L’offre
Analyser l’indemnité proposée
L’offre d’indemnité doit couvrir la totalité des travaux de réparation des dommages garantis, y compris les travaux annexes nécessaires : dépose et repose, remise en état des finitions, frais de maîtrise d’œuvre si nécessaire. Comparez la avec des devis d’entreprises établis sur la base du rapport.
Si l’offre vous paraît insuffisante, vous pouvez la refuser ou l’accepter à titre provisionnel, en motivant votre position. Les travaux financés doivent traiter la cause du désordre, et pas seulement ses effets visibles.
Conservez les factures des travaux réalisés : elles pourront être demandées.
Sans dommages ouvrage
Si aucune assurance n’a été souscrite
Pour un particulier qui fait construire pour lui même ou sa famille, l’absence d’assurance dommages ouvrage n’est pas sanctionnée pénalement, mais elle prive de son mécanisme de préfinancement. En cas de désordre décennal, il faut alors agir directement contre les constructeurs et leurs assureurs de responsabilité décennale, ce qui peut être plus long.
En cas de revente dans les dix ans, l’absence de dommages ouvrage doit être mentionnée dans l’acte, et elle peut peser sur la vente.
Si vous achetez une maison récente, vérifiez si une dommages ouvrage existe et demandez le contrat.
Copropriété
Les parties communes
Pour un immeuble neuf, l’assurance dommages ouvrage souscrite par le promoteur bénéficie aux acquéreurs pour leurs parties privatives et au syndicat des copropriétaires pour les parties communes. C’est le syndic qui déclare les sinistres affectant les parties communes.
Les copropriétaires doivent signaler au syndic les désordres qu’ils constatent dans les parties communes, et déclarer eux mêmes ceux qui affectent leurs parties privatives.
Le syndic doit disposer du contrat de dommages ouvrage, remis par le promoteur avec les documents de l’immeuble.
Le refus
Contester un refus de garantie
L’assureur peut refuser sa garantie, en estimant par exemple que le désordre n’est pas de nature décennale, qu’il était apparent à la réception sans avoir été réservé, ou qu’il résulte d’un défaut d’entretien. Ce refus doit être motivé et notifié dans le délai de soixante jours.
Pour le contester, analysez les motifs avec un expert indépendant : le désordre compromet il la solidité ou l’usage de l’ouvrage, était il réellement visible à la réception, l’entretien est il en cause ? Un rapport argumenté, adressé à l’assureur, peut conduire à un réexamen.
À défaut, le médiateur de l’assurance peut être saisi, et une action en justice, précédée le cas échéant d’une expertise judiciaire, reste possible dans les délais. Le délai pour agir contre l’assureur obéit aux règles de prescription du Code des assurances : faites le vérifier par votre conseil.
Nos conseils
Déclarer et suivre un sinistre
Retrouvez le contrat de dommages ouvrage et la date de réception. Faites établir un rapport technique sur les désordres. Déclarez le sinistre par lettre recommandée, de façon complète. Notez la date de réception de la déclaration et surveillez les délais de soixante et quatre vingt dix jours. Assistez aux visites de l’expert et discutez ses conclusions si nécessaire.
Notre assistance face à l’assureur dommages ouvrage est établie sur devis.
Voir nos pages expertise fissures et expertise humidité.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
L’assurance dommages ouvrage est elle obligatoire ?
Oui pour toute personne qui fait réaliser des travaux de construction, mais son absence n’est pas sanctionnée pénalement pour un particulier qui construit pour lui même.
Que couvre t elle ?
La réparation des dommages de nature décennale, sans recherche préalable des responsabilités.
Combien de temps dure t elle ?
Dix ans à compter de la réception.
Quel délai pour l’assureur ?
Soixante jours pour prendre position, quatre vingt dix jours pour présenter une offre.
Que faire si l’assureur ne répond pas ?
Après notification, engager les travaux ; l’indemnité est majorée d’intérêts au double du taux légal.
Peut on contester l’expert de l’assureur ?
Oui, par écrit et de préférence avec un rapport technique indépendant.
Couvre t elle les acquéreurs successifs ?
Oui, pendant la durée de la garantie.
Combien coûte l’assistance ?
Elle est établie sur devis.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code des assurances, articles L242-1, L243-3 et annexe II à l’article A243-1, legifrance.gouv.fr
- Code civil, articles 1792 et suivants, legifrance.gouv.fr
- Check my House, tarifs des expertises, checkmy-house.fr