Achat immobilier
L’état des risques : le lire avant d’acheter
Inondation, séisme, radon, argiles, pollution des sols : l’état des risques renseigne l’acquéreur ou le locataire sur les risques auxquels un bien est exposé. Ce document contient des informations décisives pour l’état futur de la maison et le coût de son assurance. Voici comment le lire et le compléter.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Achat immobilier
L’essentiel
L’état des risques est obligatoire lors de la vente ou de la location d’un bien situé dans une zone couverte par un plan de prévention des risques, une zone de sismicité, une zone à potentiel radon significatif ou d’autres zonages réglementaires. Il mentionne aussi les sinistres indemnisés au titre des catastrophes naturelles dont le vendeur a connaissance. Il se lit avec les données de Géorisques et, pour le bâti, avec une expertise.
Expertise avant achat : 650 € TTC jusqu’à 50 m², puis 3 € par m². Gestion 50 €, déplacement 60 € jusqu’à 100 km.
Le cadre
Une obligation d’information
L’article L125-5 du Code de l’environnement impose au vendeur ou au bailleur d’informer l’acquéreur ou le locataire des risques auxquels le bien est exposé, au moyen d’un état des risques. Ce document est annexé à la promesse de vente ou au bail, et doit dater de moins de six mois.
Depuis le 1er janvier 2023, cette information doit être délivrée dès la première visite du bien, et les annonces immobilières doivent indiquer comment accéder à l’information sur les risques. L’objectif est que l’acquéreur en tienne compte avant de s’engager, et non au moment de signer.
Le formulaire de l’état des risques peut être prérempli à partir de l’adresse du bien sur le site Géorisques, puis complété et signé par le vendeur.
Le contenu
Les risques mentionnés
L’état des risques indique si le bien est situé dans le périmètre d’un plan de prévention des risques naturels, miniers ou technologiques, prescrit ou approuvé, et quels risques sont concernés : inondation, mouvement de terrain, feux de forêt, avalanche, risque industriel. Il précise la zone de sismicité de la commune, de 1 à 5, et le potentiel radon lorsque la commune est classée en zone 3.
Il peut mentionner d’autres informations : secteurs d’information sur les sols pollués, exposition au recul du trait de côte, et, dans la version préremplie de Géorisques, l’exposition au retrait gonflement des argiles.
Il comporte enfin la déclaration du vendeur sur les sinistres ayant donné lieu à indemnisation au titre d’une catastrophe naturelle ou technologique pendant sa période de propriété ou dont il a connaissance.
Les sinistres
Une information précieuse
La déclaration des sinistres indemnisés est l’une des informations les plus utiles de l’état des risques. Un sinistre sécheresse indemnisé signifie que la maison a subi des dommages liés au retrait gonflement des argiles ; un sinistre inondation, qu’elle a été touchée par l’eau.
Interrogez le vendeur : nature des dommages, montant de l’indemnisation, travaux réalisés, entreprises intervenues, factures et garanties. Des travaux de reprise en sous œuvre réalisés après un sinistre sécheresse, avec une étude de sol et une garantie décennale, n’ont pas la même portée qu’un simple rebouchage de fissures.
Un sinistre indemnisé n’est pas rédhibitoire en soi : c’est la qualité de la réponse apportée qui compte.
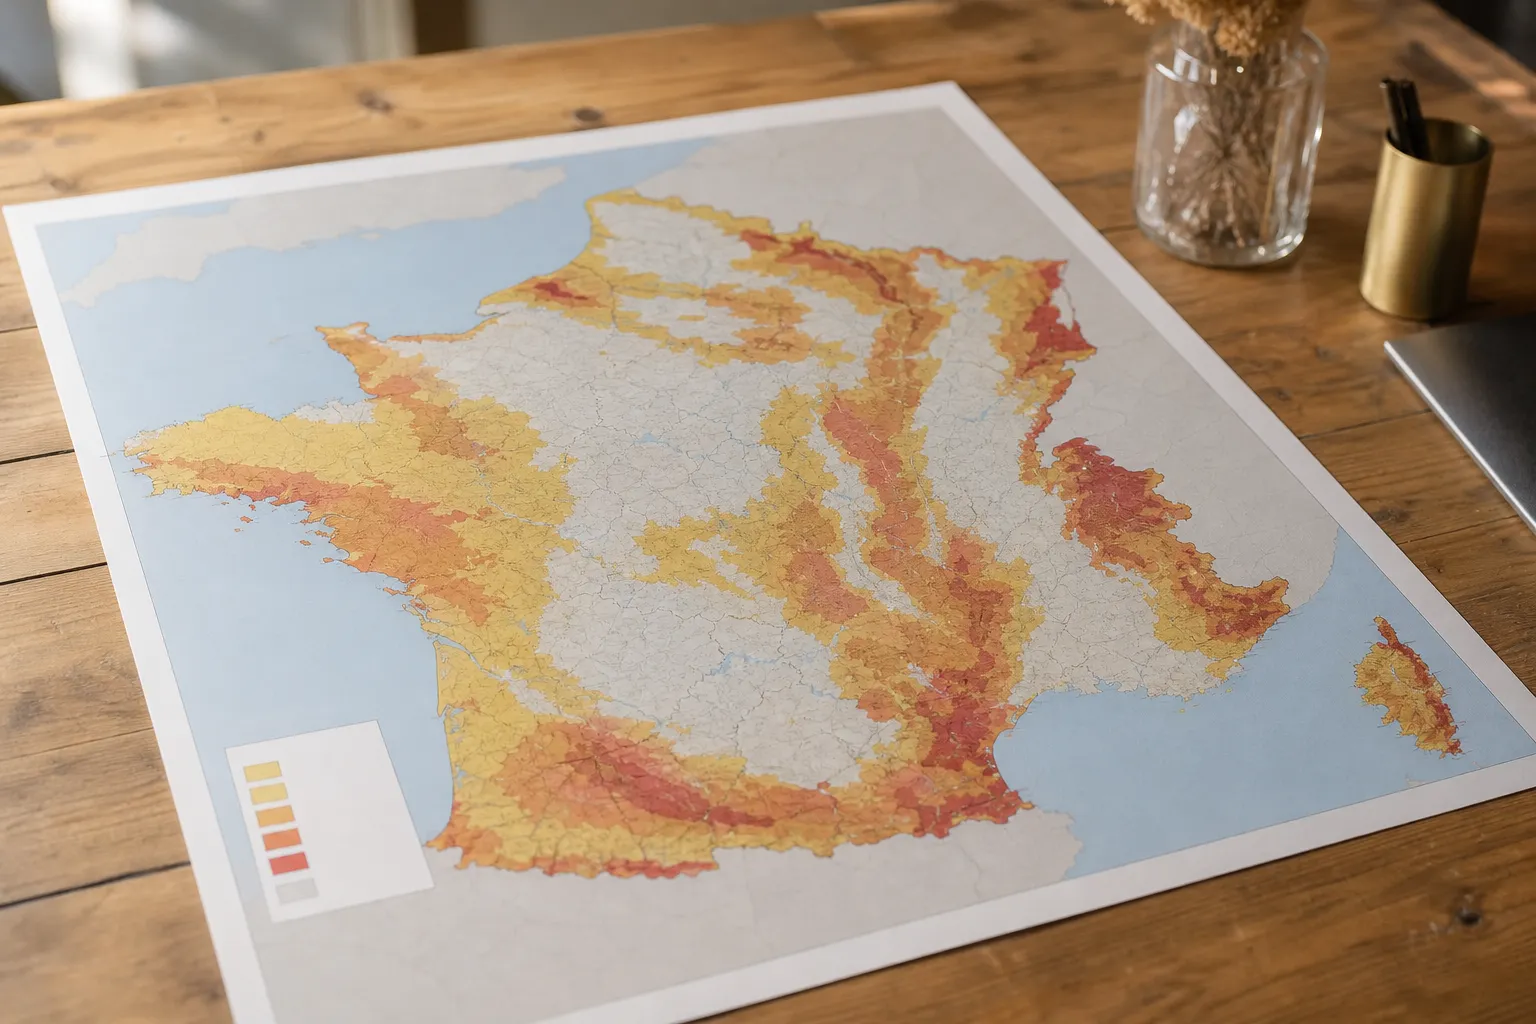
Les cartes de Géorisques permettent de situer le bien par rapport aux zonages de risques.
Inondation
Lire un plan de prévention
Si le bien est situé dans une zone réglementée par un plan de prévention des risques d’inondation, le règlement du plan peut imposer des prescriptions : cote minimale du premier plancher habitable, interdiction de certaines extensions, travaux de réduction de la vulnérabilité à réaliser dans un délai fixé pour les constructions existantes.
Consultez le règlement et la carte de zonage en mairie ou sur Géorisques. Repérez la zone du bien, les cotes de référence et les obligations applicables, en particulier si vous envisagez des travaux ou une extension.
À la visite, recherchez les traces de niveaux d’eau, les équipements surélevés, les dispositifs de protection, et interrogez le vendeur sur les événements passés.
Séisme et radon
Les zonages réglementaires
La zone de sismicité détermine les règles parasismiques applicables aux constructions neuves et à certains travaux sur l’existant. En zones 3, 4 et 5, une maison individuelle neuve doit respecter des dispositions constructives particulières ; pour un bien existant, la zone indique le niveau d’aléa auquel il est exposé.
Le potentiel radon mesure la capacité du sous sol à émettre ce gaz radioactif naturel, qui peut s’accumuler dans les pièces basses et mal ventilées. En potentiel de catégorie 3, des mesures de concentration dans le logement et des dispositions de ventilation et d’étanchéité des sols sont recommandées.
Ces informations orientent les travaux à prévoir et les points à examiner lors de l’expertise.
Les argiles
Une information à compléter
L’exposition au retrait gonflement des argiles, indiquée sur Géorisques pour chaque adresse, est un élément essentiel pour une maison individuelle. En zone moyenne ou forte, les fondations peu profondes sont sensibles aux sécheresses, avec un risque de fissures.
Croisez cette information avec l’historique des arrêtés de catastrophe naturelle sécheresse de la commune, la déclaration de sinistres du vendeur et l’examen des façades. Des fissures rebouchées récemment, sur une maison en zone exposée, justifient une attention particulière.
Pour un terrain à bâtir en zone moyenne ou forte, l’étude géotechnique préalable doit être fournie par le vendeur.
Une maison en bord de cours d’eau peut être concernée par un plan de prévention des inondations.
Les sanctions
Si l’information manque
Si l’état des risques n’est pas fourni, l’acquéreur ou le locataire peut poursuivre la résolution du contrat ou demander au juge une diminution du prix ou du loyer. Lorsque l’information n’a pas été délivrée dès la première visite et que l’état n’est pas annexé à la promesse, le délai de rétractation ne court qu’à compter de sa communication.
Ces sanctions protègent l’acquéreur, mais elles supposent une action en justice : mieux vaut vérifier la présence et le contenu de l’état des risques avant de signer.
Un état des risques daté de plus de six mois doit être actualisé.
L’assurance
Risques et contrat d’assurance
Les risques naturels sont couverts par la garantie catastrophe naturelle incluse dans les contrats d’assurance de dommages aux biens, sous réserve d’un arrêté de reconnaissance. Dans certaines situations, comme une construction réalisée en violation des règles d’un plan de prévention, l’assureur peut déroger à cette garantie.
Renseignez vous auprès de votre assureur avant d’acheter dans une zone exposée, en particulier si le bien a déjà subi des sinistres. Les franchises applicables aux catastrophes naturelles sont fixées par arrêté.
L’expertise du bâti documente l’état de la maison au moment de l’achat : une référence utile en cas de sinistre futur.
L’expertise
Passer du zonage au bâti
L’état des risques décrit l’exposition du terrain ; il ne dit rien de la façon dont la maison y a résisté. C’est le rôle de l’expertise avant achat : observer les fissures, l’humidité, les traces d’inondation, la qualité des travaux réalisés après un sinistre, et apprécier la vulnérabilité du bâti.
L’expert relie les constats aux risques identifiés : des fissures en escalier sur un pignon, dans une commune exposée aux argiles et déjà reconnue en catastrophe naturelle, n’appellent pas la même analyse que sur un terrain rocheux.
Il indique les investigations complémentaires utiles, comme une étude de sol ou une mesure du radon.
Nos conseils
Lire l’état des risques avant de s’engager
Demandez l’état des risques dès la première visite. Vérifiez sa date, consultez Géorisques à l’adresse du bien, lisez le règlement des plans de prévention concernés. Interrogez le vendeur sur chaque sinistre déclaré et demandez les justificatifs des travaux.
Faites examiner le bâti au regard de ces risques avant de signer.
Notre bilan avant achat croise les risques de la commune avec l’état réel de la maison.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
L’état des risques est il obligatoire ?
Oui, pour la vente ou la location d’un bien situé dans une zone couverte par un zonage ou un plan de prévention des risques.
Combien de temps est il valable ?
Il doit dater de moins de six mois à la signature de la promesse ou du bail.
Où trouver l’état des risques ?
Un formulaire prérempli est disponible sur Géorisques à partir de l’adresse du bien.
Que signifie un sinistre indemnisé ?
Que le bien a subi des dommages pris en charge au titre d’une catastrophe naturelle ou technologique.
Que faire si l’état des risques manque ?
L’acquéreur peut demander la résolution de la vente ou une diminution du prix devant le juge.
L’état des risques renseigne t il sur l’état de la maison ?
Non, il décrit l’exposition aux risques. L’état du bâti relève d’une expertise.
Combien coûte l’expertise avant achat ?
650 € TTC jusqu’à 50 m², puis 3 € par m², plus 50 € de gestion et 60 € de déplacement.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code de l’environnement, article L125-5, legifrance.gouv.fr
- Géorisques, état des risques réglementés, georisques.gouv.fr
- Code des assurances, article L125-6, legifrance.gouv.fr
- Check my House, tarifs des expertises, checkmy-house.fr